
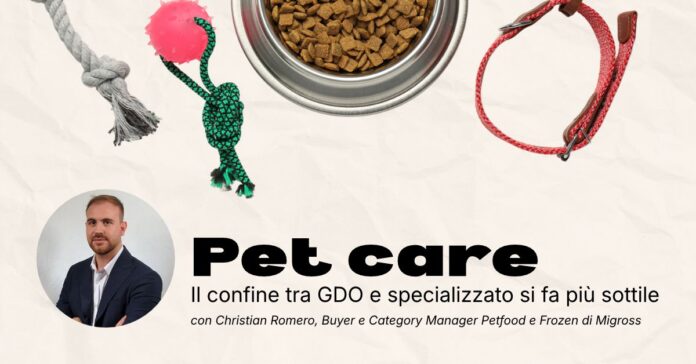
Nel pet care GDO e pet store specializzati vendono spesso gli stessi marchi, ma con assortimenti e posizionamenti differenti. Oggi qual è, secondo te, la principale differenza tra i due canali agli occhi del consumatore?
Secondo me la differenza principale rimane la percezione della specializzazione. Quando penso a un pet store penso a una maggiore profondità assortimentale, a prodotti più specifici e anche a una componente di consulenza. Il supermercato parte invece da un vantaggio completamente diverso: comodità, frequenza di visita e, generalmente, una percezione di convenienza più immediata.
Quello che trovo interessante è che questa distanza, secondo me, si stia riducendo. Anche nella GDO vediamo un cliente sempre più attento e informato, che non cerca più semplicemente “il cibo per il cane o per il gatto”, ma guarda ingredienti, esigenze specifiche, formati e segmentazioni.
La sfida per noi credo sia proprio questa: riuscire ad aumentare la qualità e la profondità dell’offerta senza perdere la semplicità e l’accessibilità che caratterizzano la GDO.
SONO ORA DISPONIBILI I PASS D’INGRESSO PER IL GDONEWS RETAIL INTELLIGENCE FORUM 2026. TI ASPETTIAMO!
Hai definito il rapporto tra industria, GDO e pet store specializzato potenzialmente “più spinoso” rispetto al drugstore. Da dove nasce questa tensione?
In alcuni casi può accadere che un progetto venga valutato innanzitutto in funzione del canale distributivo e solo successivamente per i suoi contenuti.
Capisco perfettamente l’industria quando vuole tutelare il proprio posizionamento e i rapporti costruiti negli anni con lo specializzato. E non credo nemmeno che la soluzione sia avere gli stessi prodotti, gli stessi formati e le stesse politiche commerciali in tutti i canali.
Quello che faccio più fatica a capire sono le chiusure a priori.
Se un’insegna presenta un progetto, secondo me sarebbe più interessante sedersi a un tavolo, capire cosa vuole costruire, a quale cliente vuole rivolgersi e poi decidere se ci siano o meno le condizioni per lavorare insieme.
Differenziare i canali secondo me ha senso. Creare dei muri un po’ meno.
Esistono prodotti, gamme o innovazioni che l’industria tende a riservare maggiormente al canale specializzato? E quanto questo può rappresentare un limite per la GDO nella costruzione di un assortimento pet competitivo?
Sì, assolutamente, e anche qui penso sia giusto riconoscere che ogni azienda debba essere libera di scegliere la propria strategia distributiva.
Per la GDO, però, può diventare un limite quando si vuole costruire un assortimento più completo e ci si confronta con un consumatore che nel frattempo è diventato più esigente.
L’analisi della categoria mostra quanto sia importante non ragionare soltanto per numero di referenze, ma soprattutto per bisogni che l’assortimento riesce a coprire.
Per questo preferisco quando il confronto con l’industria parte dal progetto: cosa vogliamo costruire? Per quale cliente? Con quale posizionamento? Poi possiamo tranquillamente arrivare alla conclusione che una determinata gamma non abbia senso nella GDO. Ma almeno ci siamo arrivati ragionando sul progetto e non semplicemente perché “quel prodotto nella GDO non può andare”.
Negli ultimi anni anche la GDO ha aumentato spazio, profondità assortimentale e presenza della marca privata nel pet care. Quali categorie possono essere presidiate efficacemente dal supermercato e quali, invece, continuano a richiedere la specializzazione del petstore?
La GDO può presidiare efficacemente una parte importante dei bisogni quotidiani: secco, umido, snack, lettiere e diversi prodotti complementari. Poi chiaramente c’è un limite. Quando aumenta molto la specificità del bisogno, il pet store ha un vantaggio naturale grazie alla profondità dell’assortimento, alla competenza e ai servizi che può offrire.
È qualcosa che possiamo vedere anche lavorando su Buddy, il progetto di pet store specializzati di Migross, dove la logica assortimentale è inevitabilmente diversa rispetto a quella del supermercato.
Credo molto anche nel potenziale della marca privata.
Secondo me la MDD nel pet non dovrebbe essere vista soltanto come “l’alternativa che costa meno”. Può diventare un elemento di differenziazione dell’insegna se riesce a costruire qualità, segmentazione e un’identità riconoscibile.
È un percorso che trovo particolarmente interessante perché, a differenza dei grandi brand presenti in più canali, sulla marca privata è il distributore a poter costruire una proposta distintiva per il proprio cliente.
Guardando ai prossimi anni, ti aspetti una maggiore convergenza tra supermercati e petstore oppure una specializzazione ancora più netta dei due canali? E su quali leve si giocherà maggiormente la competizione: prezzo, assortimento, MDD, servizi o competenza?
Secondo me succederanno entrambe le cose.
La GDO proverà ad avvicinarsi sempre di più allo specializzato su assortimento, qualità dell’offerta e segmentazione. E probabilmente proprio per questo lo specializzato dovrà continuare a spingere su ciò che lo rende davvero diverso: competenza, consulenza, servizi e prodotti molto specifici.
Nel nostro caso è un tema che possiamo osservare direttamente anche attraverso Buddy, il progetto di petstore specializzati di Migross.
GDO e specializzato restano formule diverse, con punti di forza differenti, ma credo possano anche contaminarsi positivamente.
Il prezzo continuerà ovviamente a essere importante, ma faccio fatica a pensare che la partita possa giocarsi soltanto lì.
L’assortimento sarà una delle leve più importanti. L’analisi delle categorie evidenzia sempre più che non vince necessariamente chi ha più prodotti, ma chi riesce a dare un senso allo spazio che ha a disposizione.
E poi credo ci sarà una partita molto interessante sulla MDD. Alla fine, però, penso che sarà il consumatore a rendere i confini sempre meno netti. Non credo che ragioni necessariamente in termini di “sono cliente della GDO” oppure “sono cliente del pet store”.
Probabilmente sceglierà di volta in volta il canale che, in quel momento, risponde meglio al bisogno suo e del proprio animale.