
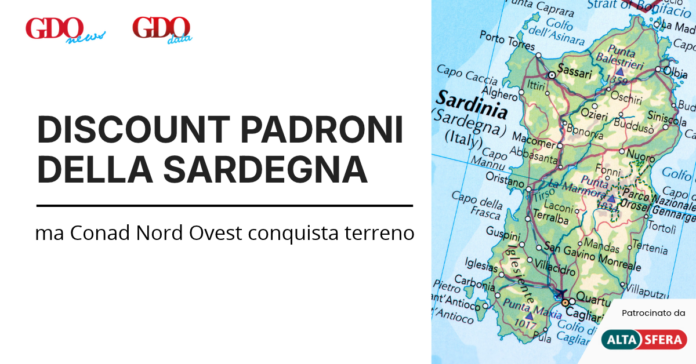
La Sardegna è l'unica regione del Centro in cui il primo operatore non arriva al 20%: Conad Nord Ovest è prima con il 19,2% delle vendite stimate, con soli 76 negozi; dietro stanno tre reti locali molto più diffuse, Fratelli Ibba con il 16,4% e 240 negozi, ISA con il 14,3% e 310, e Superemme con il 7% concentrato su Cagliari. In mezzo ci sono i discount: Eurospin, MD e Lidl insieme fanno quasi un terzo del mercato, e sommando tutti gli operatori del format il discount vale il 34,3% della regione, la quota più alta del dossier.
Le fortezze sono due su cinque province, ed entrambe di reti sarde: ISA nel Sud Sardegna con il 25% e Fratelli Ibba a Oristano con il 27%. A Sassari, Cagliari e Nuoro il primo resta sotto il 23%, e a Nuoro il primo posto è cambiato di mano fra il 2022 e il 2024, da ISA a Conad Nord Ovest.
Per i retailer significa che in Sardegna il modello nazionale si ferma alle città: nei 78 negozi dei comuni urbani il primo è Conad Nord Ovest, sulla costa Fratelli Ibba, nell'interno ISA. Per l'industria significa che qui i retailer che contano sono cinque e nessuno decide da solo, che il discount pesa più che in qualunque altra regione del Centro, e che due dei primi tre operatori aderiscono a più centrali: Ibba a Crai e Despar, ISA a Vegé.
In Sardegna la leadership nazionale non basta: la resistenza locale non è una nicchia, è il mercato.
Accedi all'area riservata per continuare a leggere
Sottoscrivi uno dei nostri abbonamenti per avere accesso a questo ed altri contenuti come report ed applicativi professionali.
Sei già abbonato? Accedi qui