
Da trent’anni una risposta alla domanda di praticità
Nel 1996 Findus portava nelle case italiane 4 Salti in Padella, una proposta di preparazioni surgelate pensate per ridurre il tempo necessario a cucinare senza rinunciare alla varietà delle ricette. Il marchio, arrivato nel 2026 al traguardo dei trent’anni, si è sviluppato dai contorni verso primi e secondi piatti, con soluzioni per occasioni di consumo differenti. Oggi comprende anche formati monoporzione e ricette pensate per pasti rapidi.
La storia commerciale della linea è diversa da quella di Capitan Findus, pur condividendo la stessa casa produttrice. Il capitano è fortemente associato alle preparazioni di pesce, a cominciare dai Bastoncini; 4 Salti in Padella presidia invece il momento della preparazione del pasto, quando tempo, dimensione del nucleo e disponibilità a cucinare possono influire sulla scelta. Secondo dati comunicati da Findus e riportati dalla stampa di settore nell’aprile 2026, il marchio rappresentava il 14,6% a valore e l’11,5% a volume del mercato italiano dei piatti ready to eat: quote riferite al mercato nazionale, non ai supermercati Pam Panorama.
La domanda commerciale, per un produttore, è meno scontata di quanto suggerisca l’ampiezza della distribuzione: una stessa proposta assortimentale può funzionare allo stesso modo in un supermercato di grandi dimensioni e in un negozio di prossimità? E come cambiano le priorità se i bacini di utenza hanno caratteristiche diverse?
Il consumatore potenziale: un’ipotesi, non un identikit certificato
La praticità di un piatto pronto può rispondere alle esigenze di persone sole, coppie, nuclei con figli e lavoratori con poco tempo per cucinare. Non esiste, sulla base dei dati qui disponibili, un unico profilo certificato degli acquirenti di 4 Salti in Padella. Per realizzare una simulazione territoriale, l’Ufficio Studi GDOData ha quindi selezionato residenti di 25–59 anni e famiglie con 3–5 componenti. L’esportazione considera inoltre i residenti stranieri UE e gli occupati, senza restringere questi ultimi a una sottocategoria.
Queste variabili servono a confrontare i bacini dei supermercati: non attestano chi compri effettivamente il prodotto. Per dimostrare una relazione con gli acquisti sarebbero necessari dati di vendita per referenza, ricerche sui consumatori e informazioni sulle rotazioni.
La stessa rete già studiata per Capitan Findus
Il confronto prosegue dal precedente articolo pubblicato da GDONews il 30 ottobre 2026 su Capitan Findus. Il perimetro distributivo è ancora quello di 325 punti vendita Pam Panorama: 140 Pam, 136 Pam Local, 22 Panorama, 18 Pam Superstore e 9 Pam City. Cambia però il profilo selezionato: nel precedente studio la fascia d’età era 25–44 anni; in questo caso è 25–59 anni. Le classificazioni dei due esercizi non vanno quindi equiparate negozio per negozio solo perché i cluster hanno le stesse lettere.
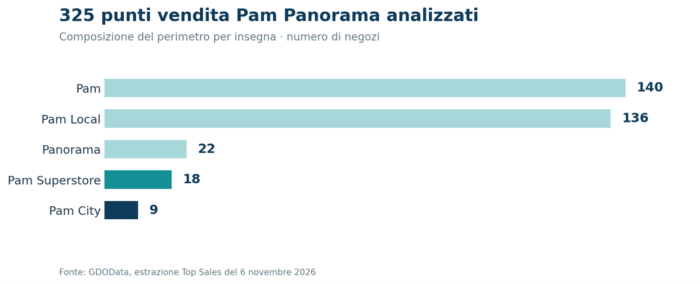 Figura 1 — I cinque formati/insegne inclusi nell’analisi; quattro negozi non sono classificati nei cluster.
La ricerca nazionale del 6 novembre 2026 ha classificato 321 negozi in cinque gruppi di affinità: 65 in A e 64 ciascuno nei gruppi B, C, D ed E. Quattro negozi risultano non classificati. La numerosità quasi identica dei gruppi dipende dal metodo di segmentazione e non dimostra che esistano cinque mercati naturali della stessa dimensione.
Per ogni punto vendita l’esportazione riporta caratteristiche del bacino in isocrone accessibili a piedi o in auto, superficie, fatturato totale stimato, fatturato stimato per metro quadrato, reddito medio per contribuente e indice dei consumi. Quest’ultimo riguarda la voce “Cibi pronti e altri prodotti alimentari pronti n.a.c.” ed è disponibile a livello di macro-area: non misura la domanda effettiva di 4 Salti in Padella nel singolo supermercato.
Sei punti separano i profili anagrafici, ma non raccontano le vendite
Nei bacini del cluster A, il peso medio dei residenti tra 25 e 59 anni è del 49,8%. La quota scende al 48,2% nel gruppo B, al 47,4% nel C, al 46,2% nel D e al 43,8% nel gruppo E. La differenza tra gli estremi è di sei punti percentuali: una distanza rilevante per distinguere il contesto demografico, ma non una misura della propensione all’acquisto.
Anche la quota media di famiglie di 3–5 componenti diminuisce lungo i gruppi: 29,5% in A, 26,0% in B, 24,3% in C, 23,4% in D e 23,0% in E. Nello stesso ordine, la quota media degli occupati nei bacini passa dal 45,5% al 39,6%. La concordanza di questi indicatori rende comprensibile la segmentazione adottata, ma non autorizza a definire il cluster A quello con maggiori vendite dei piatti pronti.
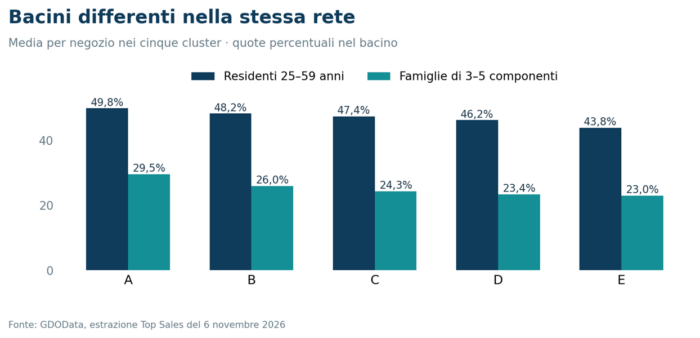
Figura 2 — Cluster definiti sul profilo teorico selezionato; le percentuali non misurano acquirenti né vendite del marchio.
Un punto resta decisivo: le medie sono calcolate per punto vendita, non ponderate per il numero di residenti. Sono utili per confrontare il negozio medio dei diversi cluster, non per stimare il totale delle famiglie potenzialmente raggiungibili da un marchio.
Il risultato meno intuitivo è nei metri quadrati
La differenza tra i gruppi riguarda anche la struttura della rete. I negozi del cluster A hanno una superficie media di 1.351 metri quadrati; seguono B con 1.241, C con 901, D con 734 ed E con appena 414. Nel cluster A si trovano dieci Panorama e sei Pam Superstore; il gruppo E è composto soltanto da 25 Pam e 39 Pam Local. È quindi essenziale non leggere le differenze demografiche senza considerare il formato commerciale.
Il fatturato annuo stimato medio del supermercato scende da circa 7,11 milioni di euro nel cluster A a 2,89 milioni nel cluster E. Ma il rapporto per metro quadrato mostra una dinamica opposta: circa 5.785 euro/mq in A, 6.258 in B, 6.273 in C, 6.567 in D e 6.727 in E. Si tratta di produttività commerciale complessiva stimata, non di redditività e neppure di vendite della linea Findus.
Questa è la scoperta più utile dell’analisi. I negozi del gruppo A hanno mediamente bacini più coerenti con l’ipotesi demografica e dimensioni maggiori; quelli del gruppo E, più piccoli e più orientati alla prossimità, mostrano un fatturato stimato per metro quadrato più elevato. Non è una contraddizione: sono indicatori che descrivono dimensioni diverse e che possono orientare domande commerciali differenti.
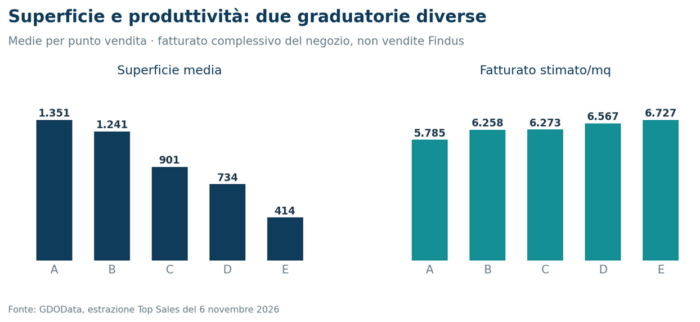
Figura 3 — La maggiore produttività stimata per mq del cluster E riguarda il supermercato nel suo insieme, non 4 Salti in Padella.
Il reddito e i consumi non cambiano il significato dei cluster
Il reddito medio per contribuente è di circa 31.293 euro nel cluster A, raggiunge 32.242 euro nel C e scende a 30.743 euro nel gruppo E. La ricerca specifica che il reddito non concorre all’ordinamento dei cluster: il gruppo A non è, per definizione, quello economicamente più forte.
Anche l’indice relativo alla categoria dei cibi pronti va interpretato con prudenza. La media dell’indicatore “vs Italia” è circa +7,0% in A, +9,8% in B, +8,2% in C, +7,3% in D e +6,4% in E, secondo le osservazioni riportate nell’esportazione. È una variabile di macro-area, non una misura delle vendite della categoria in ciascuno dei cinque gruppi di supermercati. In particolare, non consente di stabilire quale cluster generi il maggior sell-out della marca.
Come usare questi risultati nella trattativa commerciale
Per un key account Findus, o per un produttore con esigenze analoghe, la prima applicazione consiste nel distinguere le priorità di verifica. In negozi più grandi, come quelli maggiormente rappresentati nel cluster A, potrebbe essere utile analizzare ampiezza e profondità dell’assortimento, disponibilità delle varianti e ruolo delle referenze familiari. Nei negozi di prossimità del gruppo E potrebbe invece essere opportuno verificare se una selezione più concentrata, con particolare attenzione ai formati e alle occasioni di consumo, sia compatibile con lo spazio disponibile. Sono ipotesi di lavoro, non raccomandazioni definitive sulle referenze da inserire.
Una seconda applicazione riguarda il dialogo con Pam Panorama. Incrociare bacino, superficie e produttività complessiva permette di selezionare gruppi di punti vendita su cui chiedere un approfondimento congiunto: quali articoli sono realmente presenti? Quali rotazioni registrano? Quanto spazio occupano? Come rispondono alle promozioni? Soltanto l’integrazione con assortimenti effettivi, facing e sell-out potrà chiarire se esista un’opportunità non sfruttata.
Infine, la differenza tra il fatturato complessivo medio e quello per metro quadrato suggerisce di non trattare tutti i negozi con la stessa metrica. Un supermercato più grande può contribuire a un volume commerciale complessivo più elevato; uno più piccolo può esprimere elevata produttività dello spazio. La scelta di dove investire richiede di valutare entrambi gli aspetti, insieme ai dati del marchio che qui non sono disponibili.
Dall’analisi territoriale alla verifica sullo scaffale
Il seguito dello studio su Capitan Findus non identifica i supermercati in cui 4 Salti in Padella vende di più. Dimostra qualcosa di diverso e operativo: anche all’interno dei medesimi 325 negozi, cambiare il consumatore potenziale di riferimento modifica la lettura dei bacini; e il gruppo più affine sul piano demografico non coincide necessariamente con quello più produttivo per metro quadrato.
Per l’industria, la conseguenza è concreta. Prima di uniformare assortimenti, spazi e iniziative promozionali, può essere utile chiedersi quali negozi meritino una verifica specifica e con quali dati completare l’analisi. Il territorio aiuta a formulare le domande giuste; le vendite reali servono a dare le risposte.
Vuoi conoscere le caratteristiche economiche e territoriali dei supermercati delle insegne con cui lavori? Richiedi una demo di Top Sales