
Parmalat si trova davanti a un problema che non si risolve semplicemente vendendo più latte. Il mercato storico è maturo, i volumi nei principali canali italiani non offrono grandi accelerazioni e, proprio nell’ultimo esercizio, il costo della materia prima è tornato a salire. La risposta della società è stata cercare più valore intorno al latte, allargando progressivamente prodotti, occasioni di consumo e bisogni intercettati.
È una trasformazione che si vede bene osservando cosa è arrivato sugli scaffali. Con Zymil Collagene, il senza lattosio entra nel territorio della nutrizione funzionale. Barista prova invece a conquistare il momento del cappuccino preparato in casa, mentre Gelat da Bere porta Parmalat verso un consumo a metà tra bevanda, snack e dessert. Anche Santàl allarga i propri confini con Fruitz, pensato per presidiare il momento dell’aperitivo analcolico.
Non sono lanci isolati. Raccontano il tentativo di costruire crescita in un mercato nel quale il prodotto tradizionale, da solo, rischia di non bastare più. E la stessa logica emerge fuori dall’Italia. Nel corso dell’esercizio il Gruppo Lactalis, di cui Parmalat fa parte, ha rafforzato la propria presenza internazionale con l’acquisizione di Vista 24 in Sudafrica, attiva nel coffee whitener con il marchio Cremora e di Granja Pocha in Uruguay, produttore lattiero caseario del marchio Colonial. Entrambe le operazioni sono state finanziate con mezzi propri.
Intanto continua anche il lavoro sugli impianti: in Italia gli interventi hanno interessato Collecchio, con il rinnovo delle linee Brik e nuove infrastrutture di magazzino, Albano Sant’Alessandro, Campofromido e Catania. Sul packaging è arrivata inoltre la prima bottiglia in R PET bianco utilizzata dal gruppo per il latte UHT in Italia. Nel complesso gli investimenti del Gruppo Parmalat hanno raggiunto 423 milioni di euro, di cui 54,5 milioni nell’area europea.
Tutto questo, però, avviene mentre il cuore del business torna sotto pressione. Il prezzo medio europeo del latte è aumentato e Parmalat ha dovuto intervenire sui listini in un mercato nel quale i volumi sono rimasti sostanzialmente stabili. La società si è trovata quindi a difendere il presente mentre investiva per costruire categorie e occasioni di consumo nuove.
Ed è qui che il bilancio diventa molto meno prevedibile perché innovazione, aumenti di prezzo e ampliamento del portafoglio non si sono trasferiti nello stesso modo lungo tutto il conto economico. Alcuni margini hanno mostrato una notevole capacità di tenuta, mentre più avanti emergono movimenti decisamente più pronunciati. Anche la disponibilità finanziaria cambia in modo rilevante, ma per ragioni che non coincidono semplicemente con l’andamento dell’attività industriale.
Quanto sta rendendo davvero questa Parmalat più ampia rispetto al suo tradizionale mercato del latte? E soprattutto, dove si è creato il divario tra la tenuta del business operativo e il risultato che resta alla fine?
È nei numeri dell’ultimo bilancio che emerge la risposta.
L’analisi dei dati di Trend Market, l’applicazione GDOData dedicata alla lettura economico-finanziaria delle imprese, permette di ricostruire il passaggio dai ricavi alla redditività e di osservare come è cambiata la struttura patrimoniale.
Una società industriale dentro una struttura patrimoniale molto più ampia
Per leggere Parmalat non basta seguire il conto economico dall’alto verso il basso. La società realizza poco più di un miliardo di euro di fatturato, ma presenta un attivo vicino ai 4 miliardi. Gran parte della differenza è spiegata dalle partecipazioni detenute, che valgono quasi 3 miliardi di euro e rappresentano circa tre quarti del totale.
È una caratteristica che cambia la prospettiva: accanto all’attività industriale italiana, Parmalat svolge anche un ruolo rilevante all’interno della struttura internazionale del gruppo. E nell’ultimo esercizio questi due piani si muovono in maniera differente.
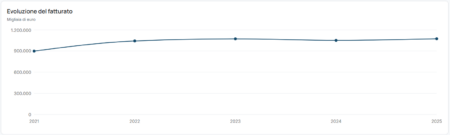
Sul mercato, i ricavi raggiungono 1,074 miliardi di euro, contro 1,051 miliardi dell’anno precedente. L’incremento è del 2,2%, ma il dato più interessante emerge guardando più indietro.
Dopo gli 899 milioni del 2021 e il superamento del miliardo nell’anno successivo, il fatturato si è sostanzialmente stabilizzato: 1,072 miliardi nel 2023, 1,051 nel 2024 e 1,074 nell’ultimo esercizio. Parmalat si trova quindi da tre anni intorno alla stessa dimensione commerciale.
Questo rende ancora più importante capire cosa succede dentro quel miliardo di vendite.
Il latte aumenta, ma il primo margine quasi non si muove
La pressione della materia prima è evidente, il costo degli approvvigionamenti passa da 603,3 a 627,6 milioni di euro, aumentando di oltre 24 milioni in dodici mesi. Il rialzo del prezzo del latte contribuisce a spiegare questa dinamica, seppur considerando che la voce comprende anche altri materiali e prodotti utilizzati dalla società.
I ricavi, nello stesso periodo, crescono di poco meno di 23 milioni. Ci si potrebbe quindi aspettare un effetto molto più evidente sulla prima marginalità, invece il margine commerciale e industriale puro passa da 447,7 a 446,1 milioni di euro, rimanendo praticamente invariato in valore. A ridursi è soprattutto il suo peso sul valore della produzione, che scende dal 41,3% al 40,5%.
È uno dei passaggi che meglio descrivono l’esercizio: il maggiore costo degli approvvigionamenti assorbe la crescita delle vendite, ma non determina una riduzione altrettanto significativa del margine in valore assoluto.
Proseguendo nel conto economico, la situazione rimane relativamente stabile: le spese per servizi si mantengono intorno ai 220 milioni di euro, il costo del personale aumenta invece da 114,9 a 118 milioni, nonostante il numero medio dei dipendenti diminuisca da 1.497 a 1.468 unità. La società richiama tra le ragioni dell’incremento anche gli effetti del rinnovo del contratto collettivo. Il costo medio per addetto sale così da circa 77 mila a 80 mila euro, mentre i ricavi per dipendente aumentano da circa 702 mila a 731 mila euro.
Alla fine, la pressione osservata nella prima parte del conto economico produce effetti relativamente contenuti sulla redditività operativa. L’EBITDA riclassificato si attesta a circa 133 milioni di euro, contro 134,8 milioni dell’esercizio precedente. L’EBIT passa invece da 104,3 a circa 100,7 milioni.
La distanza rispetto all’anno precedente esiste, ma è limitata. Parmalat riesce quindi a conservare gran parte della propria capacità di generare risultato operativo nonostante un costo degli approvvigionamenti più elevato. Ed è proprio per questo che la parte finale del conto economico merita maggiore attenzione.
È dopo l’EBIT che il risultato cambia passo
L’utile netto scende da 86,6 a 72,1 milioni di euro, con una contrazione di circa 14,5 milioni, quasi il 17%. La variazione è decisamente più ampia di quella osservata sull’EBIT. Il risultato finale non riflette quindi soltanto ciò che è avvenuto nell’attività industriale.
Nell’esercizio precedente la gestione finanziaria aveva beneficiato, tra le altre componenti, di interessi attivi collegati a un rimborso fiscale. Nell’ultimo esercizio quel contributo viene meno e il saldo finanziario diventa leggermente negativo. Compare inoltre una svalutazione di circa 3,9 milioni di euro relativa alla partecipazione in BN Investments, mentre le imposte aumentano da circa 24,3 a 28,4 milioni, si crea così una differenza significativa tra due letture dello stesso esercizio.
Da una parte l’attività industriale conserva risultati abbastanza vicini a quelli precedenti, dall’altra, dopo la gestione operativa intervengono componenti finanziarie, partecipative e fiscali che portano il risultato netto su un livello sensibilmente inferiore. È quindi soprattutto nell’ultima parte del conto economico che si forma il vero scarto rispetto all’anno precedente.
La disponibilità finanziaria si riduce, ma bisogna guardare dove sono andate le risorse
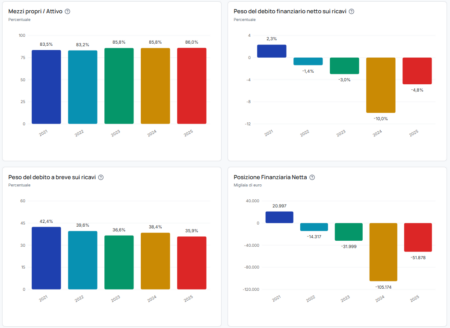
Un movimento ancora più evidente compare nella posizione finanziaria, Parmalat continua a presentare una disponibilità finanziaria netta positiva, ma il valore passa da circa 105 a 52 milioni di euro. In dodici mesi l’eccedenza finanziaria si riduce quindi di oltre 50 milioni. Osservare soltanto questa variazione, però, darebbe una rappresentazione incompleta.
Nel corso dell’esercizio circa 61,8 milioni di euro sono stati destinati alla capitalizzazione di Lactalis South Africa. A questo movimento si contrappone l’incasso di circa 46 milioni proveniente da Lactalis Canada, relativo al rimborso parziale di un precedente apporto di capitale. A incidere in misura ancora maggiore è la distribuzione agli azionisti di 81,5 milioni di euro di dividendi.
La diminuzione della disponibilità finanziaria va quindi letta insieme a questi movimenti, alla generazione di cassa dell’attività operativa si affiancano importanti flussi verso l’azionista e verso le partecipazioni del gruppo. Il quadro è diverso da quello di una società nella quale la liquidità diminuisce principalmente perché l’attività corrente assorbe risorse o perché cresce l’indebitamento necessario a finanziare gli investimenti.
Quasi tre miliardi nelle partecipazioni
Questa particolarità diventa ancora più evidente osservando l’intero stato patrimoniale: il totale attivo si mantiene poco sotto i 4 miliardi di euro. Le immobilizzazioni finanziarie raggiungono circa 2,982 miliardi, mentre quelle materiali ammontano a 176,6 milioni e quelle immateriali a 353,7 milioni.
Le partecipazioni e le altre attività finanziarie durevoli rappresentano quindi di gran lunga la componente principale del patrimonio di Parmalat. Sul lato delle fonti, il patrimonio netto supera i 3,4 miliardi di euro e rappresenta circa l’86% del totale attivo. I debiti complessivi sono pari a circa 423 milioni.
È una struttura che rende Parmalat differente da molte aziende industriali osservate esclusivamente attraverso stabilimenti, capitale circolante e debito. Una quota molto rilevante dell’attivo è legata alle partecipazioni e ai rapporti societari del gruppo.
Per questo anche alcuni indicatori di redditività del capitale vanno interpretati tenendo conto della composizione del patrimonio: il risultato industriale viene rapportato a un attivo che comprende quasi 3 miliardi di immobilizzazioni finanziarie.
Parmalat ha due movimenti da seguire
L’ultimo esercizio lascia quindi emergere due dinamiche che procedono contemporaneamente: la prima è quella industriale. Parmalat opera da alcuni anni su una dimensione di fatturato relativamente stabile e, nonostante il nuovo aumento del costo del latte, riesce a preservare buona parte della redditività operativa. È su questa base che sta cercando nuovi spazi attraverso prodotti funzionali, nuove occasioni di consumo e un portafoglio meno legato alla sola concezione tradizionale del latte.
La seconda dinamica è patrimoniale e finanziaria. Parmalat è anche una società con quasi 3 miliardi investiti in partecipazioni, capace di muovere risorse significative tra controllate e azionista. Nell’ultimo esercizio proprio questi movimenti, insieme alle componenti finanziarie e fiscali, contribuiscono a creare una distanza evidente tra la relativa stabilità dell’attività operativa e l’andamento dell’utile e della disponibilità finanziaria.
È probabilmente questa la chiave più interessante per osservare Parmalat nei prossimi esercizi.
Non soltanto quanto venderà o quanto costerà il latte, ma quanto il nuovo portafoglio riuscirà a modificare un’attività commerciale che da tre anni si muove poco sopra il miliardo di euro e come, parallelamente, continueranno a muoversi le risorse all’interno di una struttura patrimoniale molto più grande del solo business italiano.
Sono due traiettorie diverse, ma è dalla loro combinazione che si capisce davvero dove sta andando Parmalat.