
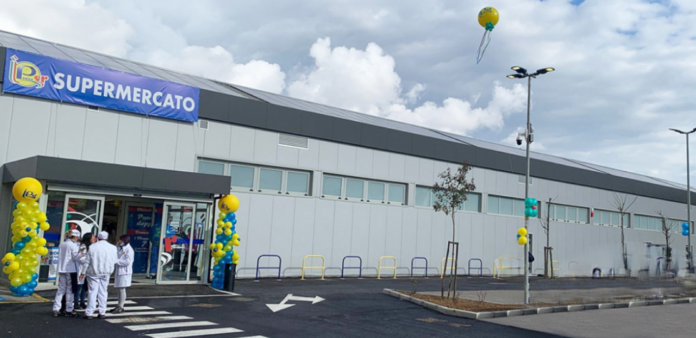
Pagare subito, dopo 30 giorni, dividere l’importo in tre rate senza interessi oppure finanziare la spesa da 6 a 12 mesi con applicazione di un tasso. Sono le quattro modalità che Pewex mette oggi a disposizione attraverso la propria app grazie all’integrazione con Klarna. Il servizio è utilizzabile direttamente alle casse: l’operatore genera un QR Code, il cliente lo scansiona dallo smartphone e sceglie la formula di pagamento. La concessione della dilazione e le relative condizioni dipendono da Klarna. Pewex Supermercati Si tratta del primo caso nella GDO alimentare italiana di integrazione diretta di Klarna alle casse dei punti vendita fisici ma a rendere l’operazione interessante per il retail sono soprattutto i primi dati sull’utilizzo.
SONO DISPONIBILI ORA I PASS D’INGRESSO PER IL GDONEWS RETAIL INTELLIGENCE FORUM 2026. TI ASPETTIAMO!
Uno scontrino da 200 euro
A un mese dall’introduzione del servizio, Pewex ha riferito che gli utilizzatori non sono prevalentemente clienti impegnati a dilazionare la normale spesa settimanale. Tra chi sceglie il pagamento differito figurano imprese della ristorazione e della ricettività, clienti che organizzano feste e consumatori che effettuano acquisti alimentari di importo elevato. Lo scontrino medio delle operazioni dilazionate sarebbe di circa 200 euro, quattro volte quello di una spesa ordinaria, secondo quanto comunicato dall’insegna. Il dato apre una questione diversa da quella legata esclusivamente alla possibilità di posticipare il pagamento dei beni alimentari. La dilazione può cambiare la dimensione e la natura del carrello? Per un supermercato, infatti, la possibilità di dividere l’importo potrebbe non limitarsi a fornire una modalità di pagamento aggiuntiva. Potrebbe consentire di intercettare acquisti che per valore o dimensione vengono oggi effettuati attraverso cash & carry, negozi specializzati, operatori della ristorazione o altri canali. Una festa, una cena per molte persone, un acquisto destinato a una struttura ricettiva o un regalo alimentare hanno caratteristiche differenti dalla spesa quotidiana. Il BNPL potrebbe ridurre il vincolo dell’esborso immediato e rendere il supermercato utilizzabile anche per queste missioni.
Il metodo di pagamento può modificare lo scontrino?
Per anni la grande distribuzione ha lavorato sulla dimensione del carrello attraverso assortimento, promozioni, loyalty e cross selling. Con il Buy Now Pay Later entra una leva diversa: il momento in cui il cliente sostiene la spesa. Il punto da verificare sarà se i 200 euro osservati nella fase iniziale rappresentino acquisti che sarebbero stati effettuati comunque oppure fatturato incrementale generato dalla possibilità di dilazionare. La distinzione è rilevante. Nel primo caso Klarna sarebbe soprattutto un servizio finanziario applicato a uno scontrino già esistente. Nel secondo diventerebbe uno strumento capace di incidere sul valore medio della transazione e, potenzialmente, sulle missioni che il punto vendita riesce a intercettare. Servirebbero dati su frequenza, valore medio degli acquisti, categorie acquistate e comportamento dello stesso cliente prima e dopo l’utilizzo del servizio per misurarne l’effetto.
Dal credito per il televisore al credito per il carrello
Esiste però un secondo livello. Il Buy Now Pay Later è cresciuto soprattutto in categorie nelle quali il bene acquistato ha normalmente una durata superiore al periodo nel quale viene pagato: elettronica, moda, arredamento. Applicarlo al largo consumo modifica questo rapporto. I prodotti acquistati possono essere consumati prima che le rate siano terminate, soprattutto quando il finanziamento arriva a 6 o 12 mesi. Il tema è seguito anche dalle autorità europee. Nel Consumer Trends Report 2024/25, l’EBA ha indicato l’indebitamento tra le principali questioni per i consumatori europei, richiamando proprio la crescita del Buy Now Pay Later e delle forme di credito di piccolo importo, rapido accesso e breve durata. Autorità Bancaria Europea Nel 2026 l’Autorità continua inoltre a indicare il credito al consumo come il segmento dei prestiti alle famiglie con il livello più elevato di crediti deteriorati, con un rapporto intorno al 5,4% a livello UE/SEE. Autorità Bancaria Europea Questo non significa che il cliente Pewex utilizzi necessariamente il servizio per difficoltà economiche. I primi dati comunicati dall’insegna indicano anzi utilizzi legati anche ad acquisti di importo elevato e occasioni specifiche. Corriere di Viterbo Ed è proprio questa distinzione a rendere il caso interessante per la GDO. Se il pagamento dilazionato viene utilizzato soprattutto per aumentare la capacità di acquisto in determinate occasioni, il BNPL può diventare una leva commerciale. Se invece dovesse estendersi alla spesa ordinaria e ricorrente, il supermercato entrerebbe in un terreno diverso, nel quale il confine tra servizio di pagamento e accesso al credito sui beni di consumo quotidiano diventa più rilevante. Per capire quale delle due direzioni prenderà il fenomeno non basterà contare quante transazioni vengono effettuate a rate. Bisognerà osservare che cosa viene messo nel carrello quando il cliente sa di poterlo pagare più avanti.