
Il supermercato nel quale una famiglia concentra la propria spesa può essere ben riconoscibile nei suoi acquisti. Più difficile è capire dove finisca tutto il resto: il prodotto dimenticato, la bevanda comprata rientrando a casa, pochi ingredienti per la cena. Sono occasioni che prese singolarmente sembrano marginali, ma che pongono una questione precisa a chi gestisce una rete o vende prodotti alla distribuzione: chi riesce a intercettarle, e per quale ragione viene scelto?
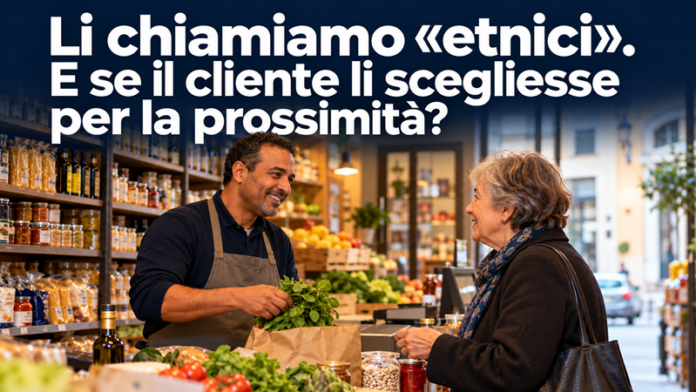
È da questa prospettiva che conviene guardare ai negozi alimentari gestiti da persone di origine straniera, spesso raccolti sotto la definizione di «etnici». Un’etichetta che suggerisce un’identità, ma lascia aperta la questione commerciale più interessante: quale funzione svolgono nella vita dei clienti? L’origine del gestore, la presenza di prodotti internazionali e il bisogno al quale risponde il negozio sono elementi diversi. Confonderli potrebbe rendere meno precisa la lettura della concorrenza.
PARTECIPA AL GDONEWS RETAIL INTELLIGENCE FORUM 2026. TI ASPETTIAMO IN PLATEA!
La ricerca che Istituto Piepoli sta conducendo mette al centro proprio il rapporto tra questi esercizi e le abitudini di spesa degli italiani. I risultati saranno presentati il 18 novembre al Cinema Orfeo di Milano, durante il GDONews Retail Intelligence Forum 2026, davanti a una platea molto folta, nella quale sarà rappresentato il 90% della GDO italiana insieme ai protagonisti dell’industria di produzione. Il confronto riguarderà il significato che i consumatori attribuiscono a una presenza commerciale che merita di essere compresa oltre le definizioni.
Per un retailer, la prossimità si misura anche nella capacità di essere disponibile nel momento in cui nasce un bisogno. Una distanza breve perde parte del suo valore se il negozio è chiuso; un assortimento ampio può risultare meno decisivo quando occorre acquistare un solo prodotto. È in questa relazione tra luogo, tempo e semplicità che possono aprirsi spazi competitivi difficili da leggere osservando soltanto le dimensioni dei punti vendita o la profondità dell’offerta.
CLICCA SUL BANNER E SCOPRI IL PROGRAMMA COMPLETO DEL FORUM
La ricerca entra in questo terreno senza dare per scontato quale sia il ruolo dei negozi considerati. Potrebbero essere scelti per risolvere un’urgenza, per un assortimento particolare o come riferimento per acquisti ordinari. Ciascuna possibilità avrebbe implicazioni differenti. Un esercizio utilizzato quando manca un’alternativa compete in modo diverso da uno preferito anche quando le alternative sono disponibili. Capire questa distinzione aiuta a valutare quanto la relazione con il cliente dipenda dalla circostanza e quanto dalla forza della proposta.
Il tema degli orari è particolarmente significativo. Se il vantaggio fosse legato soprattutto all’apertura serale o festiva, per la GDO si porrebbe un problema di copertura del servizio, da valutare anche sul piano economico e organizzativo. Se invece la preferenza resistesse a condizioni di apertura equivalenti, occorrerebbe cercarne le ragioni altrove. La ricerca esplora questa differenza e invita a tenere aperta una possibilità: il valore riconosciuto dal cliente potrebbe essere più articolato di quanto suggerisca la prima impressione.
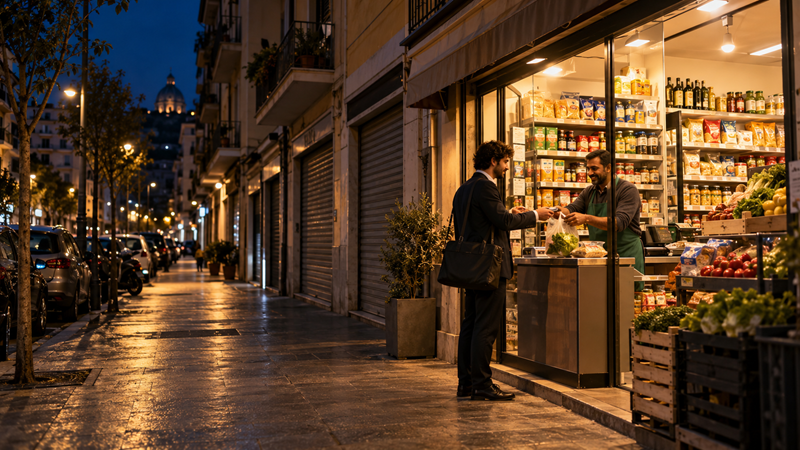
Lo stesso vale per la rapidità: per chi deve comprare pochi prodotti, il tempo necessario a completare l’acquisto può entrare nella valutazione della convenienza insieme al prezzo. Una piccola superficie, in determinate occasioni, potrebbe essere apprezzata proprio per la facilità con cui consente di concludere la spesa. È un’ipotesi che riguarda direttamente i formati di prossimità: quali esigenze riescono a soddisfare meglio, e quali lasciano spazio a un concorrente vicino?
Per l’industria di produzione, questa lettura sposta l’attenzione sul contesto nel quale viene scelto un prodotto. Un acquisto urgente, una piccola integrazione domestica e la ricerca di una specialità internazionale possono coinvolgere categorie differenti e rispondere a criteri differenti. Conoscere il ruolo di questi negozi può aiutare a interpretare occasioni commerciali che una distinzione troppo rigida tra distribuzione moderna e piccolo commercio rischia di lasciare in secondo piano. Le risposte sui prodotti acquistati offriranno elementi per approfondire questo ragionamento.
Resta poi il tema della fiducia: la scelta di un esercizio alimentare comprende valutazioni sulla qualità, sulla freschezza, sulla pulizia e sul servizio. Il rapporto con il personale può aggiungere un’altra dimensione. Il confronto con il supermercato di prossimità permetterà di osservare come i consumatori distribuiscano questi giudizi, senza presumere che il vantaggio appartenga sempre allo stesso formato. Sarà interessante capire dove le percezioni coincidano con le aspettative degli operatori e dove introducano elementi inattesi.
Il passaggio più rilevante potrebbe riguardare proprio il modo in cui le persone definiscono questi esercizi, se un negozio viene percepito come un normale alimentare di quartiere, cambia la prospettiva con cui andrebbe analizzato. La competizione va letta alla luce della funzione che gli viene riconosciuta. Altrettanto significativo sarà capire se l’utilizzo dichiarato sia cambiato nel tempo e quali motivazioni accompagnino quel cambiamento. Sono aspetti dai quali potrà emergere una lettura meno convenzionale della prossimità.
Il 18 novembre discuteremo questi risultati con chi deve tradurli in decisioni su reti, assortimenti e politiche commerciali. I libri digitali con le ricerche di Istituto Piepoli e GDOData saranno contenuti nella cartella consegnata ai partecipanti all’ingresso del Forum; dal 20 novembre saranno disponibili al pubblico al prezzo di 699 euro più IVA. A Milano porteremo dunque un interrogativo che riguarda da vicino il futuro dei formati: mentre il settore classifica i negozi, quali stanno diventando davvero prossimi al consumatore?